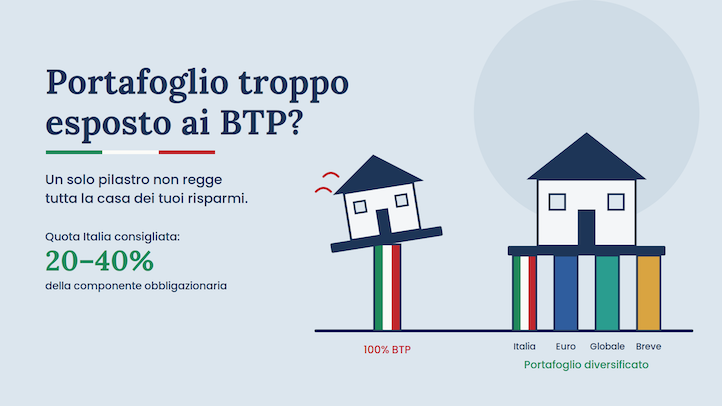
Immaginate di dover costruire una casa. La poggereste mai su un unico pilastro, per quanto robusto possa sembrare? Probabilmente no: basterebbe una scossa o un imprevisto per mettere a rischio l’intera struttura.
Negli investimenti accade esattamente la stessa cosa. Moltissimi risparmiatori italiani, attratti dalla cedola periodica e dalla familiarità dei titoli di Stato, concentrano gran parte dei propri soldi – a volte la totalità – nei BTP (Buoni del Tesoro Poliennali). Il risultato è un portafoglio troppo esposto ai BTP: apparentemente tranquillo, ma costruito su un solo pilastro.
In questa guida vediamo con chiarezza e rigore cosa c’è davvero dietro l’investimento in BTP, come capire se la vostra esposizione è eccessiva, quali sono i rischi nascosti e come costruire una strategia equilibrata per proteggere il vostro futuro.
Come capire se il tuo portafoglio è troppo esposto ai BTP
Un portafoglio è troppo esposto ai BTP quando l’Italia supera stabilmente il 40% della componente obbligazionaria, oppure quando i titoli di Stato italiani rappresentano quasi tutto il patrimonio investito. Prima di entrare nei dettagli, fate questo rapido controllo:
- Più del 40% delle vostre obbligazioni è emesso dallo Stato italiano.
- Possedete singoli BTP con scadenze lontane, ma non avete un obiettivo di spesa legato a quelle date.
- Avete spostato tutto sui BTP dopo un’esperienza negativa con i prodotti bancari.
- Scegliete i titoli guardando soprattutto la cedola, non il rendimento reale al netto dell’inflazione.
- Non sapete indicare la duration complessiva della vostra parte obbligazionaria.
- Lavoro, casa e pensione dipendono già interamente dall’economia italiana.
Se avete spuntato due o più caselle, vale la pena rivedere l’allocazione. Le sezioni che seguono spiegano perché e come intervenire.
Vuoi ricevere aiuto per investire con chiarezza semplicità e indipendenza? Ottieni gratis un nostro portafoglio
Il fascino della cedola e la trappola dell’Home Bias
La causa più frequente di un portafoglio troppo esposto ai BTP non è tecnica, ma psicologica. Negli ultimi anni, con il lancio di emissioni dedicate ai privati come il BTP Valore, abbiamo assistito a un vero boom dell’investimento fai-da-te in obbligazioni statali. Ricevere una cedola direttamente sul conto corrente dà una sensazione rassicurante di rendita passiva.
La finanza comportamentale chiama questo meccanismo Home Bias, o pregiudizio di familiarità. È la tendenza naturale a investire una quota sproporzionata del capitale in ciò che appare vicino, conosciuto e rassicurante: le aziende e le obbligazioni del proprio Paese. Il nome sull’etichetta è familiare, e la familiarità viene scambiata per sicurezza.
Il doppio rischio legato all’Italia
Cedendo all’Home Bias, l’investitore italiano commette un errore di concentrazione su due livelli:
- Esposizione finanziaria: i risparmi sono legati al debito pubblico dello Stato italiano.
- Esposizione economica e sociale: lavoro, reddito quotidiano, casa di proprietà e futura pensione dipendono già dalla salute economica dell’Italia.
Se l’economia nazionale attraversasse una fase di forte stress, questo investitore sarebbe colpito due volte dallo stesso identico rischio Paese: nel reddito e nel patrimonio, nello stesso momento. Diversificare serve proprio a evitare che una sola causa produca entrambi i danni.
I BTP proteggono davvero il portafoglio? Sfatiamo alcuni miti
Nell’immaginario collettivo il BTP è uno strumento sicuro e privo di insidie, ma il mondo obbligazionario risponde a leggi precise. Ogni titolo di Stato porta con sé tre rischi tecnici:
| Rischio | Cosa significa | Effetto su un portafoglio troppo esposto ai BTP |
|---|---|---|
| Rischio tassi | Se i tassi di mercato salgono, il prezzo del titolo scende | Perdite di valore se si deve vendere prima della scadenza |
| Rischio inflazione | Le cedole fisse perdono potere d’acquisto reale | Il rendimento reale può diventare negativo |
| Rischio emittente | Il valore dipende dalla solidità finanziaria dello Stato | Tutto il capitale reagisce alle stesse notizie politiche e fiscali |
Scadenze e duration: perché un singolo BTP perde efficacia
Le obbligazioni non svolgono tutte la stessa funzione:
- Titoli a breve scadenza: servono soprattutto a preservare la liquidità e ad attutire la volatilità di breve periodo.
- Titoli a lunga scadenza: hanno il compito di bilanciare i lunghi periodi di scarso rendimento dei mercati azionari.
Un singolo BTP ha una particolarità: avvicinandosi alla data di rimborso, la sua duration (la vita residua ponderata per i flussi di cassa) si riduce progressivamente. Il titolo perde quindi, anno dopo anno, la sua efficacia come scudo contro le grandi crisi di mercato. Un BTP a 10 anni comprato oggi, tra sette anni si comporterà come un titolo a 3 anni.
Per mantenere costante la protezione bisognerebbe vendere e ricomprare continuamente singoli titoli, aumentando costi di transazione e commissioni. Un fondo o un ETF obbligazionario, invece, mantiene la duration stabile in automatico.
Inflazione: il nemico silenzioso delle cedole fisse
Le cedole dei BTP tradizionali sono fisse. Se l’inflazione risale, il rendimento reale dell’investimento rischia di diventare negativo, erodendo lentamente il potere d’acquisto del capitale. Una cedola del 3% con inflazione al 4% significa, in termini reali, perdere circa l’1% all’anno.
Il quadro macroeconomico e il rischio Paese
Oggi il quadro italiano non è allarmante, ma resta un rischio concentrato su un solo emittente:
- L’Italia mantiene un giudizio di tipo investment grade.
- Il debito pubblico supera i 3.000 miliardi di euro, pari a circa il 135% del PIL.
- Lo spread BTP-Bund, cioè il rendimento aggiuntivo chiesto dai mercati rispetto ai titoli tedeschi, si attestava attorno ai 77 punti base a maggio 2026, lontano dai picchi delle crisi passate.
- Nel biennio 2025-2026 i rendimenti italiani si sono riavvicinati a quelli francesi, talvolta con un’inversione: le traiettorie fiscali relative possono cambiare gli equilibri.
Proprio questi spostamenti dimostrano che la percezione di rischio di un Paese può cambiare in fretta. Concentrare il 100% della quota obbligazionaria su un unico emittente lega la volatilità di prezzo del portafoglio alle vicende politiche e finanziarie nazionali.
Dai prodotti bancari costosi al fai-da-te sbilanciato
Molti risparmiatori arrivano a un portafoglio troppo esposto ai BTP dopo esperienze insoddisfacenti con la propria banca. È frequente il caso di portafogli complessi pieni di fondi comuni con commissioni di gestione spesso superiori al 2% annuo, polizze assicurative rigide e certificati. Sono strumenti il cui costo divora gran parte dei rendimenti finali, anche quando il mercato sale.
Per capire il peso dei costi: su 100.000 euro, una commissione del 2% annuo vale 2.000 euro ogni anno, a prescindere dai risultati. In dieci anni, considerando l’effetto composto, il patrimonio perso può superare i 20.000 euro.
La reazione istintiva è vendere tutto e comprare BTP: costi bassi, cedola chiara, nessun intermediario. Ma passare da un portafoglio bancario inefficiente a uno investito al 100% in BTP significa cadere nell’estremo opposto, altrettanto rischioso. La soluzione non è eliminare la diversificazione, ma applicarla correttamente e a costi contenuti.
Le 3 leve per correggere un portafoglio troppo esposto ai BTP
Un portafoglio obbligazionario equilibrato si costruisce con tre leve operative: diversificazione geografica, qualità del credito con scaletta delle scadenze, e una quota Italia coerente mantenuta con il ribilanciamento.
1. Diversificazione geografica
Affiancate ai titoli di Stato italiani altre obbligazioni dell’area euro o governativi globali ad alta solidità creditizia. Per chi vuole uno strumento semplice, senza gestire dozzine di singoli titoli, gli ETF obbligazionari permettono di distribuire il rischio su centinaia di emittenti con un unico acquisto e costi ridotti.
2. Qualità del credito e scaletta delle scadenze
Strutturate una gradinata di scadenze (laddering): ad esempio titoli che scadono a 1, 3, 5 e 7 anni. In questo modo i rimborsi del capitale arrivano in modo regolare nel tempo e la sensibilità complessiva alle oscillazioni dei tassi si riduce. Ogni titolo rimborsato può essere reinvestito ai tassi del momento.
3. Quota Italia coerente e disciplina di ribilanciamento
Per la maggior parte dei portafogli diversificati, una presenza coerente dell’Italia si colloca tra il 20% e il 40% della sola componente obbligazionaria, non dell’intero patrimonio. Restare dentro questa soglia evita che un singolo evento di stress sovrano comprometta la stabilità complessiva. Una volta l’anno, o quando la quota esce dalla fascia, si riporta l’allocazione al livello stabilito.
Un esempio pratico, su una componente obbligazionaria di 100.000 euro (valori indicativi, da adattare al proprio profilo):
| Componente | Quota | Importo | Funzione |
|---|---|---|---|
| ETF governativi globali o area euro | 45% | 45.000 € | Diversificazione degli emittenti |
| BTP e titoli di Stato italiani | 30% | 30.000 € | Quota Italia coerente (fascia 20-40%) |
| Obbligazioni a breve o liquidità | 15% | 15.000 € | Liquidità e stabilità di breve periodo |
| Obbligazioni societarie di alta qualità | 10% | 10.000 € | Rendimento aggiuntivo con rischio contenuto |
Quando ha senso il singolo BTP? Detenere singoli titoli di Stato fino a scadenza conserva un’utilità specifica quando c’è un obiettivo di spesa certo e a breve termine, ad esempio una spesa prevista tra 2 o 3 anni. In quel caso la riduzione progressiva della duration si allinea perfettamente all’avvicinarsi dell’esigenza finanziaria, e il capitale torna disponibile esattamente quando serve.
Domande frequenti
Quanti BTP tenere in portafoglio?
Per la maggior parte dei portafogli diversificati, i titoli di Stato italiani dovrebbero pesare tra il 20% e il 40% della componente obbligazionaria. La percentuale si calcola sulle sole obbligazioni, non sull’intero patrimonio.
Avere solo BTP è sbagliato?
Non è sbagliato in assoluto, ma concentra tutto il rischio su un unico emittente. Un portafoglio troppo esposto ai BTP somma il rischio finanziario a quello economico già legato a lavoro, casa e pensione in Italia.
I BTP sono a rischio zero?
No. Portano con sé rischio tassi, rischio inflazione e rischio emittente. Il prezzo può scendere prima della scadenza e le cedole fisse possono perdere potere d’acquisto.
Come diversificare un portafoglio di soli BTP?
Il modo più semplice è affiancare un ETF obbligazionario globale o dell’area euro, costruire una scaletta di scadenze e ribilanciare periodicamente per riportare la quota Italia nella fascia scelta.
Quando conviene tenere un BTP fino a scadenza?
Quando la scadenza coincide con una spesa certa nel breve termine, ad esempio entro 2 o 3 anni. In quel caso il titolo restituisce il capitale proprio quando serve.
Conclusioni: la regola d’oro del risparmiatore
Un portafoglio troppo esposto ai BTP non è un portafoglio sicuro, ma un portafoglio concentrato. La finanza, spiegata con semplicità, insegna che non esistono strumenti magici o privi di rischio. Il BTP è un valido mattoncino per la componente obbligazionaria, ma non dovrebbe mai diventare l’intero edificio.
Riconoscere l’effetto dell’Home Bias e capire come funzionano scadenze, duration e diversificazione è il primo passo per decidere libero da condizionamenti emotivi. Con una quota Italia tra il 20% e il 40% delle obbligazioni, una scaletta di scadenze e un ribilanciamento regolare, la vostra casa finanziaria poggia finalmente su più pilastri.
Scarica un nostro portafoglio ottimizzato e investi secondo una cabina di regia realizzata nel tuo esclusivo interesse.
La Redazione di Bert Consulting SCF