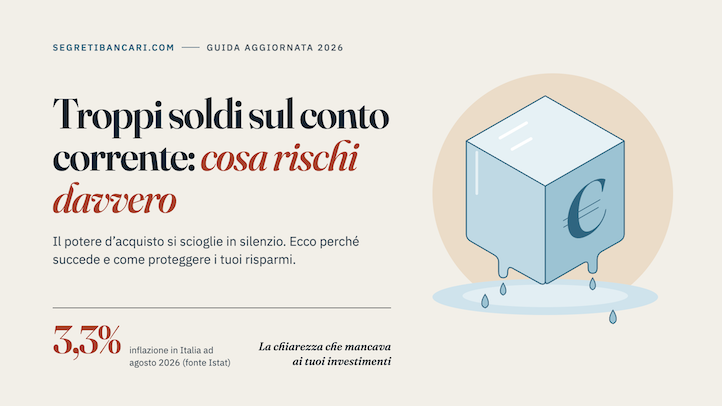
Immagina un blocco di ghiaccio appoggiato sul tavolo della cucina. Non lo tocca nessuno, nessuno lo sposta, nessuno lo rompe. Eppure, dopo qualche ora, è più piccolo di prima. Non è successo niente di clamoroso: è semplicemente la fisica che fa il suo lavoro, in silenzio.
I soldi fermi sul conto corrente si comportano in modo molto simile. Il numero sull’estratto conto resta immobile, rassicurante. Ma ciò che quel numero riesce a comprare, mese dopo mese, si scioglie lentamente. E in questo 2026, come vedremo, la stanza si è fatta decisamente più calda.
Proviamo allora a capire, con calma e senza allarmismi, cosa succede davvero quando teniamo troppa liquidità sul conto, quali rischi sono concreti e quali invece sono solo leggende.
Perché gli italiani amano tanto il conto corrente
Prima di parlare dei rischi, chiediamoci una cosa: perché lo facciamo?
La risposta ha a che fare più con la psicologia che con la finanza. Il conto corrente ci dà una sensazione di controllo. Vediamo i soldi, possiamo prelevarli quando vogliamo, non dobbiamo decifrare grafici o prodotti complicati. È un po’ come tenere le provviste in dispensa invece che in un magazzino lontano: ci fa sentire al sicuro.
C’è poi un meccanismo che gli studiosi di finanza comportamentale conoscono bene, l’avversione alle perdite. Per il nostro cervello, perdere 1.000 euro pesa molto più di quanto ci rallegri guadagnarne 1.000. E così preferiamo non fare nulla, convinti che “non fare nulla” significhi “non rischiare nulla”.
È proprio qui che si nasconde l’equivoco.
Il contesto di oggi: perché nel 2026 la questione è più urgente
Per qualche anno l’inflazione era tornata su livelli tranquilli, e la liquidità ferma sembrava un peccato veniale. Il 2026 ha cambiato lo scenario.
Secondo l’Istat, ad agosto 2026 l’inflazione è salita al 3,3%, dal 2,9% di luglio, spinta dai prezzi dei beni energetici passati da +11,6% a +17,1%. Si tratta dei livelli più alti da quasi tre anni. Alla base c’è soprattutto un nuovo shock energetico: i rischi geopolitici legati alla crisi in Medio Oriente e al blocco dello Stretto di Hormuz hanno fatto salire i prezzi delle materie prime energetiche.
La Banca Centrale Europea ha reagito. Il 10 settembre ha alzato per la seconda volta nel 2026 i tassi di riferimento di 25 punti base, portando il tasso sui depositi al 2,50%, con effetto dal 16 settembre.
Che cosa significa, in parole semplici? Che il costo della vita sta correndo più veloce di prima, mentre i soldi parcheggiati su un normale conto corrente, che di solito rende poco o nulla, restano fermi al palo.
I rischi di tenere troppi soldi sul conto corrente
L’inflazione: il ladro che non fa rumore
L’inflazione è l’aumento generale dei prezzi nel tempo. Non la vediamo arrivare, non suona alla porta, ma ogni anno si porta via una fetta del valore dei nostri risparmi.
Facciamo un esperimento mentale con i numeri di oggi. Supponiamo di avere 50.000 euro sul conto e che l’inflazione resti intorno al 3,3%. In un solo anno perderemmo circa 1.600 euro di potere d’acquisto. Se quel ritmo durasse dieci anni, quei 50.000 euro comprerebbero ciò che oggi comprano circa 36.000 euro.
È un’ipotesi volutamente semplificata: l’inflazione cambia nel tempo, e le proiezioni dell’Eurosistema indicano un’inflazione media del 3% nel 2026, in rallentamento al 2,3% nel 2027 e al 2% nel 2028. Ma anche nello scenario più tranquillo, il meccanismo resta lo stesso. Il numero sul conto non cambia, mentre la spesa, le bollette e il pieno di carburante costano di più. Si perdono migliaia di euro senza aver mai fatto un solo investimento sbagliato.
L’imposta di bollo: un piccolo costo fisso
Per i conti intestati a persone fisiche, quando la giacenza media annua supera i 5.000 euro scatta un’imposta di bollo di 34,20 euro l’anno, e nel 2026 le regole non sono cambiate. Un dettaglio che molti ignorano: la soglia si calcola per singolo intermediario, sommando tutti i conti aperti presso la stessa banca.
Non è una cifra che cambia la vita, ma si somma all’inflazione e agli eventuali costi di gestione del conto. Su un capitale che non rende, anche un piccolo costo diventa una perdita certa.
Il limite di garanzia dei 100.000 euro
Qui entriamo in un territorio che spesso genera paura, quindi procediamo con ordine.
In Italia i depositi bancari sono protetti dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante e per banca. Anche nel caso improbabile di dissesto dell’istituto, quella cifra è tutelata. Nei conti cointestati, la soglia vale per ciascun intestatario.
Oltre i 100.000 euro, invece, la tutela non è più automatica. Dal 2016 in Europa è in vigore il bail-in, il meccanismo che, in caso di crisi di una banca, chiama a contribuire prima azionisti e obbligazionisti e, solo come ultima ipotesi, i depositanti oltre la soglia. I depositi delle persone fisiche sono in fondo alla fila, quindi il rischio è remoto. Ma remoto non vuol dire inesistente, e chi tiene cifre importanti su un unico conto dovrebbe saperlo.
Il costo opportunità: ciò che i soldi avrebbero potuto fare
C’è poi un rischio più sottile, che non compare in nessun estratto conto: il costo opportunità. È la differenza tra ciò che i tuoi soldi fanno oggi, cioè quasi niente, e ciò che avrebbero potuto fare se fossero stati impiegati con criterio, secondo i tuoi obiettivi e il tuo orizzonte temporale.
Pensa alla liquidità come a un seme. Nel cassetto resta un seme per sempre. Piantato nel terreno giusto, con tempo e pazienza, può diventare qualcosa di più grande. Il terreno, però, va scelto con cura: ed è esattamente questo il punto.
Vuoi vedere come si organizza un patrimonio in modo chiaro e ragionato?
Nella nostra Suite Portafogli e Consulenza trovi un portafoglio modello che mostra, in modo semplice e trasparente, come si costruisce un’allocazione equilibrata. Niente gergo, niente prodotti da piazzare: solo la chiarezza che mancava ai tuoi investimenti.
👉 Scarica il portafoglio modello
Troppi soldi sul conto e controlli fiscali: cosa c’è di vero
Una delle domande più frequenti è: “Se ho molti soldi sul conto, il Fisco mi controlla?”
Avere liquidità non è un reato
Detto chiaramente: tenere tanti soldi sul conto non è illegale e non comporta di per sé alcuna sanzione. L’Agenzia delle Entrate ha accesso ai dati dei rapporti finanziari, ma ciò che può attirare attenzione non è la cifra in sé, bensì l’incoerenza tra quanto dichiari e quanto risulta sui tuoi conti.
Quando possono nascere problemi
Se su un conto arrivano versamenti importanti che non trovano riscontro nei redditi dichiarati, possono essere chiesti chiarimenti. Un’eredità, la vendita di un immobile, una donazione sono situazioni normalissime, purché documentabili. Il consiglio è semplice: conserva sempre traccia dell’origine dei tuoi soldi. Per valutazioni sulla tua situazione fiscale, il riferimento resta il commercialista.
L’effetto sull’ISEE: la novità da conoscere
C’è un aspetto che molti trascurano, e che negli ultimi anni è diventato ancora più rilevante. Nel calcolo dell’ISEE, l’INPS confronta il saldo al 31 dicembre con la giacenza media annuale e considera il valore più alto dei due. Inoltre l’indicatore guarda indietro: l’ISEE 2026 fa riferimento a saldi e giacenze del 31 dicembre 2024, cioè al secondo anno precedente.
La novità interessante riguarda i titoli di Stato: BOT, BTP, buoni fruttiferi e libretti postali sono esclusi dal calcolo dell’ISEE fino a un massimo di 50.000 euro. Attenzione però: vanno comunque sempre indicati nella DSU, perché è il sistema INPS a calcolare l’esclusione.
Il risultato pratico è che la stessa somma può pesare in modo molto diverso sull’ISEE a seconda di dove si trova. Liquidità alta sul conto può incidere sull’accesso a bonus, agevolazioni e prestazioni sociali, mentre una diversa organizzazione del risparmio può cambiare il quadro. Anche qui, un confronto con il proprio CAF o commercialista è la strada più sicura.
Quanti soldi è giusto tenere sul conto corrente?
Non esiste un numero magico valido per tutti, ma esiste un principio: il conto corrente serve per le spese e per gli imprevisti, non per far crescere il patrimonio.
Il fondo di emergenza
Una regola di buon senso molto diffusa è tenere sul conto l’equivalente di 3-6 mesi di spese. È il tuo cuscinetto: copre la caldaia che si rompe, il dentista, un periodo di lavoro più incerto. Con bollette ed energia in aumento, vale la pena ricalcolarlo sulle spese reali di quest’anno, non su quelle di due anni fa. Chi ha un reddito meno stabile, come un libero professionista, può orientarsi verso la parte alta della forbice.
Le spese previste a breve termine
Se sai già che entro un anno dovrai affrontare una spesa importante, come l’anticipo per la casa o l’auto, è ragionevole che quei soldi restino liquidi o in strumenti a bassissimo rischio. Esporli alle oscillazioni dei mercati per un orizzonte così breve non avrebbe senso.
Tutto il resto
Ciò che eccede queste due voci è, con buona probabilità, denaro che sta perdendo valore senza svolgere alcuna funzione. È su questa parte che conviene ragionare con metodo.
Cosa fare con la liquidità in eccesso
Prima gli obiettivi, poi gli strumenti
L’errore più comune è partire dalla domanda sbagliata: “Cosa compro?”. La domanda giusta è: “A cosa mi servono questi soldi, e quando?”. La pensione, gli studi dei figli, la serenità economica tra vent’anni: ogni obiettivo ha un orizzonte diverso e richiede scelte diverse. Un contesto di inflazione e tassi in movimento, come quello attuale, rende questa domanda ancora più importante, perché le scelte improvvisate tendono a inseguire la notizia del giorno.
Diversificare, senza complicarsi la vita
Il principio della diversificazione è antico quanto il proverbio sulle uova nello stesso paniere. Distribuire il patrimonio su strumenti e mercati diversi riduce l’impatto di un singolo evento negativo. Ogni investimento comporta dei rischi e nessuno può garantire rendimenti futuri, ma un portafoglio costruito con criterio permette di affrontarli in modo consapevole.
Farsi affiancare da chi non ha nulla da venderti
Molti risparmiatori ricevono “consigli” da chi, in realtà, guadagna sui prodotti che propone. È un conflitto di interessi che rende difficile capire se una scelta è fatta per te o per qualcun altro.
Una Società di Consulenza Finanziaria (SCF) funziona diversamente: è pagata solo dal cliente, non riceve commissioni sui prodotti e non ha nulla da collocare. Il suo compito è aiutarti a vedere con chiarezza la tua situazione e a prendere decisioni coerenti con i tuoi obiettivi.
In sintesi
Tenere troppi soldi sul conto corrente non è pericoloso nel senso in cui lo intendiamo di solito: nessuno te li porta via da un giorno all’altro. Il rischio è più silenzioso, e nel 2026 si fa sentire di più. L’inflazione ne erode il valore a un ritmo che non si vedeva da anni, il bollo pesa su un capitale che non rende, oltre i 100.000 euro la protezione non è più automatica, la liquidità incide sull’ISEE e ogni anno di inattività è un’occasione persa.
La soluzione non è investire tutto e subito, ma separare con lucidità ciò che deve restare liquido da ciò che può lavorare per te. Come il ghiaccio sul tavolo: non serve farsi prendere dal panico, basta sapere che si sta sciogliendo e decidere cosa farne.
Il primo passo verso la chiarezza è vedere un esempio concreto.
Con la Suite Portafogli e Consulenza parti da un portafoglio modello reale e scopri come la liquidità ferma può diventare un patrimonio organizzato per obiettivi. Scaricalo gratis, studialo con calma e usalo come punto di partenza per le tue domande.
👉 Voglio il portafoglio modello gratuito
Questo articolo spiega principi generali, ma non conosce la tua storia. I tuoi obiettivi, il tuo orizzonte temporale, la tua propensione al rischio: è da qui che parte una consulenza vera, costruita su misura e senza conflitti di interesse. Ogni investimento comporta dei rischi, inclusa la possibile perdita del capitale, ed è proprio per questo che merita un metodo. Se vuoi scoprire come possiamo aiutarti a portare chiarezza nei tuoi investimenti, prenota una consulenza con noi. Per gli aspetti fiscali, il riferimento resta il tuo commercialista.
La Redazione di Bert Consulting SCF