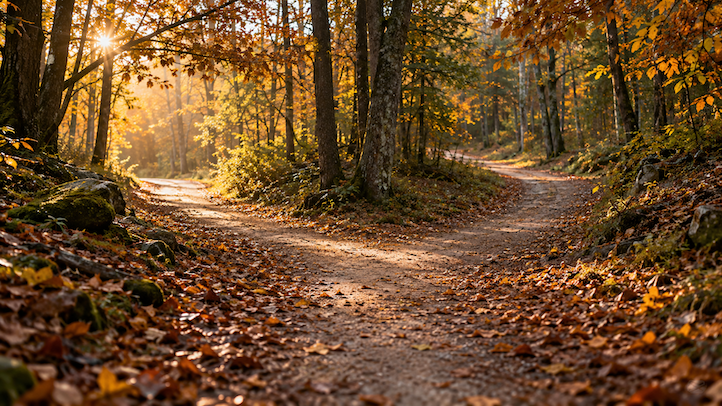
Immagina una passeggiata in un bosco d’autunno. A un certo punto il sentiero si divide. A destra c’è un cartello: segui le frecce e arrivi, senza pensarci. A sinistra non ci sono segnali: servono una mappa e un po’ di pazienza, ma la strada la scegli tu. Con le tasse sugli investimenti succede qualcosa di simile. La scelta tra regime amministrato o dichiarativo decide chi fa i conti con il fisco: la banca o tu.
Vediamo insieme come funzionano i due regimi, quanto possono pesare in euro e quando conviene l’uno o l’altro.
In breve: nel regime amministrato la banca calcola e versa le imposte a ogni vendita. Nel dichiarativo te ne occupi tu, con la dichiarazione dei redditi. Le aliquote sono le stesse. Cambiano la fatica e la possibilità di compensare perdite e guadagni tra banche diverse.
Regime fiscale degli investimenti: due modi di pagare le tasse
Quando vendi un titolo in guadagno, lo Stato chiede la sua parte: il 26%, che scende al 12,5% sulla quota legata ai titoli di Stato. Il regime fiscale degli investimenti non cambia questa percentuale. Cambia chi la calcola, quando si paga e cosa succede alle perdite. Le perdite si chiamano minusvalenze: possono ridurre le tasse sui guadagni futuri, ma solo entro quattro anni.
Regime amministrato: la banca fa da sostituto d’imposta
Quasi tutti lo hanno senza saperlo, perché è il regime predefinito nelle banche italiane. “Sostituto d’imposta” significa che la banca paga le tasse al posto tuo. A ogni vendita trattiene l’imposta e la versa al fisco. Le perdite finiscono in uno “zainetto fiscale” che la banca custodisce per te.
È il sentiero con le frecce: comodo, ma il cartello vale solo dentro quella banca.
Regime dichiarativo: i conti li fai tu
Nel dichiarativo guadagni e perdite dell’anno vanno nella dichiarazione dei redditi, e le imposte si pagano con il saldo. Il vantaggio è lo sguardo d’insieme, perché i risultati di intermediari diversi si sommano. Il prezzo è il tempo, oppure la parcella del commercialista, più il rischio di errori.
Tassazione ETF e fondi nei due regimi
Qui si nasconde la trappola più comune. Per il fisco italiano il guadagno su un ETF o su un fondo è un “reddito di capitale”, mentre la perdita è un “reddito diverso”. Sono due cassetti separati, e le perdite non possono ridurre quei guadagni. La regola vale in entrambi i regimi. Sui fondi, quindi, non pesano solo i costi nascosti dei fondi comuni: pesa anche una fiscalità asimmetrica.
Proviamo con un esempio indicativo. Hai 10.000 euro di minusvalenze nel dossier della Banca A e realizzi un guadagno di 10.000 euro nella Banca B.
| Amministrato | Dichiarativo (entrambi i dossier) | |
|---|---|---|
| Minusvalenze nella Banca A | 10.000 €, restano lì | 10.000 € |
| Guadagno su azioni nella Banca B | 10.000 € | 10.000 € |
| Imposta dovuta (26%) | 2.600 € | 0 € |
| Se il guadagno viene da un ETF | 2.600 € | 2.600 € |
Il dichiarativo azzera l’imposta quando il guadagno viene da azioni od obbligazioni. Se invece viene da un ETF, i 2.600 euro si pagano comunque.
Vuoi capire se il tuo portafoglio lavora davvero per te? Ottieni gratis un nostro portafoglio
Quando conviene l’uno o l’altro
Con un solo dossier in una banca italiana, l’amministrato è quasi sempre la scelta più semplice. Il dichiarativo diventa interessante in tre casi: quando hai più intermediari, quando ci sono perdite ferme in un dossier e guadagni in un altro, oppure quando hai un conto all’estero. In pratica:
- Verifica il regime di ogni dossier. È indicato nel contratto, altrimenti basta chiederlo alla banca.
- Fai l’elenco delle minusvalenze, banca per banca, con l’anno di scadenza.
- Guarda da dove arrivano i guadagni. Quelli su azioni e obbligazioni si compensano con le perdite, quelli su ETF e fondi no.
- Parti da un controllo del portafoglio prima di cambiare regime, così la scelta si basa sui numeri.
Domande frequenti
Si può cambiare regime?
Sì. La scelta si comunica alla banca entro il 31 dicembre e vale dall’anno successivo.
Con un conto estero quale regime si applica?
Di norma il dichiarativo, perché l’intermediario estero non fa da sostituto d’imposta. Fanno eccezione i broker che offrono l’amministrato tramite un rappresentante fiscale in Italia.
Il dichiarativo aiuta a compensare le minusvalenze?
In parte. Permette di sommare i risultati di più intermediari, ma non cambia la regola su ETF e fondi.
Conclusione
Torniamo al bosco. Nessuno dei due sentieri è sbagliato. Quello segnato è comodo; quello con la mappa ti lascia scegliere, ma solo se sai dove stai andando. Il regime fiscale non trasforma un portafoglio, però può farti risparmiare o perdere qualche migliaio di euro.
Per questo conta avere qualcuno che guardi tutti i tuoi dossier insieme, sia pagato solo da te e non riceva retrocessioni sui prodotti. Meno complessità, più controllo: è così che si guarda al futuro con maggiore serenità.
Scarica un nostro portafoglio ottimizzato e investi secondo una cabina di regia realizzata nel tuo esclusivo interesse.
La Redazione di Bert Consulting SCF